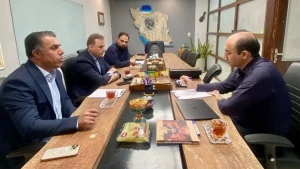
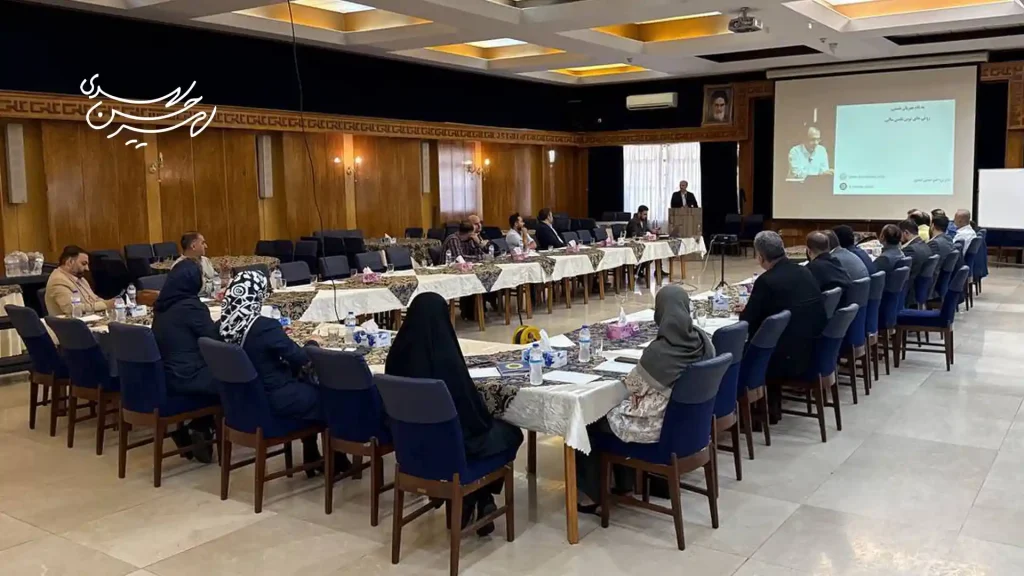
کارگاه تخصصی «روشها و الزامات تأمین مالی کسبوکارها» با حضور جمعی از کارآفرینان و فعالان اقتصادی برگزار شد؛ نشستی که در آن، تأمین مالی از دو زاویه متفاوت اما مکمل، یعنی نگاه مدیریتی و کارآفرینانه و تجربه نظام بانکی، مورد بررسی قرار گرفت.
در این نشست، امیرحسین اسدی، مشاور و مدرس حوزه کسبوکار و آقای سهمالدینی، معاون سرمایه انسانی بانک رفاه کارگران، درباره الزامات تأمین مالی، ابزارهای مختلف تأمین منابع، تجربه کارآفرینان در مواجهه با نظام بانکی و شیوههای جذب سرمایهگذار با حاضران گفتوگو کردند.
محور اصلی این کارگاه، یک پرسش مهم برای بسیاری از مدیران و کارآفرینان بود:
«یک کسبوکار برای رشد به پول نیاز دارد، اما آیا هر پولی، با هر هزینهای و از هر روشی، تأمین مالی مناسبی است؟»
در این کارگاه تأکید شد که تأمین مالی صرفاً به معنای دریافت تسهیلات بانکی نیست و کسبوکارها میتوانند با توجه به مرحله رشد، مدل درآمدی، جریان نقدینگی، ظرفیت بازپرداخت و ساختار مالکیت خود از ترکیبی از روشهای مختلف استفاده کنند. انتخاب میان بدهی و سرمایه نیز باید با توجه به هزینه، ریسک و آثار آن بر مالکیت و کنترل شرکت انجام شود.
اسدی: بسیاری از شرکتها ابتدا پول میخواهند، بعد به این فکر میکنند که با پول چه کنند
در بخش نخست این نشست، امیرحسین اسدی با تشریح الزامات و پیشنیازهای تأمین مالی، بر این نکته تأکید کرد که یکی از اشتباهات رایج در میان صاحبان کسبوکار این است که فرآیند تأمین مالی را از «درخواست پول» آغاز میکنند، در حالی که نقطه شروع باید شناخت دقیق نیاز مالی و طراحی ساختار مناسب تأمین منابع باشد.
اسدی در این بخش گفت بسیاری از شرکتها ابتدا اعلام میکنند که «به سرمایه نیاز داریم»، اما وقتی از آنها پرسیده میشود دقیقاً چقدر سرمایه، برای چه کاری، در چه زمانی و با چه بازدهی نیاز دارند، پاسخ روشنی ندارند.
به گفته وی، تأمین مالی موفق باید از یک سؤال ساده شروع شود:
«پول را برای چه چیزی میخواهیم و این پول قرار است چه تغییری در کسبوکار ایجاد کند؟»
وی توضیح داد که سرمایهای که قرار است صرف سرمایه در گردش شود، با سرمایه مورد نیاز برای خرید ماشینآلات، توسعه شعب، خرید ملک، توسعه بازار یا ورود به یک پروژه جدید، ماهیت یکسانی ندارد و طبیعتاً روش تأمین مالی آنها نیز نباید یکسان باشد.
اشتباه اول؛ تأمین مالی بدون برنامه مصرف منابع
اسدی در ادامه با اشاره به تجربه خود در مشاوره به کسبوکارها، یکی از خطاهای مهم را جذب منابع بدون برنامه مشخص برای مصرف منابع دانست.
به گفته وی، گاهی شرکتها منابع مالی قابل توجهی جذب میکنند اما به دلیل نداشتن برنامه دقیق، بخشی از منابع صرف هزینههای جاری، خریدهای غیرضروری یا پروژههایی میشود که در اولویت نیستند.
وی تأکید کرد:
«تأمین مالی زمانی ارزشمند است که پول وارد یک موتور مولد شود؛ نه اینکه فقط مدتی کمبود نقدینگی شرکت را پنهان کند.»
این موضوع با تجربههای گزارششده در ادبیات تأمین مالی نیز همخوان است؛ جذب بیش از نیاز و نداشتن برنامه روشن برای مصرف منابع میتواند هزینه و تعهدات غیرضروری ایجاد کند.
اشتباه دوم؛ تصور اینکه تنها راه تأمین مالی، بانک است
یکی دیگر از محورهای مطرحشده توسط اسدی، نگاه محدود برخی کارآفرینان به مفهوم تأمین مالی بود.
وی توضیح داد که بسیاری از صاحبان کسبوکار، زمانی که با کمبود منابع مواجه میشوند، نخستین و گاهی تنها گزینهای که به ذهنشان میرسد، دریافت تسهیلات بانکی است؛ در حالی که بسته به شرایط شرکت میتوان از روشهایی مانند تهاتر، فروش بخشی از سهام، جذب سرمایهگذار، مشارکت، تأمین مالی زنجیرهای، منابع سرمایهگذاران و سایر روشهای قانونی استفاده کرد.
به گفته اسدی، سؤال درست این نیست که:
«از کجا وام بگیریم؟»
بلکه باید پرسید:
«بهترین ساختار تأمین مالی برای این کسبوکار چیست؟»
اشتباه سوم؛ واگذاری سهام بدون محاسبه ارزش واقعی کسبوکار
موضوع دیگری که اسدی بر آن تأکید کرد، جذب سرمایهگذار و فروش سهام بود.
وی توضیح داد که برخی کارآفرینان زمانی که به سرمایه نیاز پیدا میکنند، بدون ارزشگذاری دقیق، درصدی از سهام شرکت را به سرمایهگذار پیشنهاد میکنند.
در حالی که واگذاری سهام، تنها ورود پول به شرکت نیست؛ بلکه میتواند به معنای ورود شریک جدید، تغییر در مالکیت، تغییر در تصمیمگیری و در برخی موارد کاهش اختیار بنیانگذار باشد.
اسدی تأکید کرد که کارآفرین باید قبل از مذاکره با سرمایهگذار، حداقل این موارد را مشخص کرده باشد:
- ارزش واقعی کسبوکار چقدر است؟
- چه میزان سرمایه نیاز دارد؟
- این سرمایه دقیقاً کجا مصرف میشود؟
- در مقابل سرمایه چه میزان سهام واگذار میشود؟
- سرمایهگذار چه نقشی خواهد داشت؟
- حق رأی و تصمیمگیری چگونه خواهد بود؟
- خروج سرمایهگذار چگونه انجام میشود؟
- در صورت اختلاف، سازوکار حل اختلاف چیست؟
وی هشدار داد:
«گاهی کارآفرین برای حل یک مشکل نقدینگی کوتاهمدت، درصدی از مالکیت یک کسبوکار را برای همیشه واگذار میکند؛ در حالی که شاید روشهای دیگری برای تأمین همان منابع وجود داشته باشد.»
اشتباه چهارم؛ نگاه نکردن به هزینه واقعی تأمین مالی
از دیگر نکات مطرحشده در این کارگاه، توجه به هزینه واقعی پول بود.
اسدی توضیح داد که مدیران نباید صرفاً به نرخ اعلامشده یک تسهیلات یا سرمایهگذاری توجه کنند، بلکه باید تمام هزینههای مستقیم و غیرمستقیم، مدت بازپرداخت، وثایق، تعهدات، ریسک و آثار آن بر جریان نقدی شرکت را بررسی کنند.
به بیان دیگر، پول ارزان الزاماً پول مناسب نیست و پول گران نیز در همه شرایط بد نیست؛ آنچه اهمیت دارد، تناسب هزینه تأمین مالی با بازدهی پروژه و توان کسبوکار است.
اشتباه پنجم؛ درخواست تأمین مالی قبل از آمادهسازی شرکت
اسدی همچنین یکی از مشکلات پرتکرار شرکتها را آماده نبودن برای ارائه به تأمینکننده منابع عنوان کرد.
به گفته وی، برخی شرکتها زمانی که به بانک یا سرمایهگذار مراجعه میکنند، اطلاعات مالی منظم، صورتهای مالی قابل اتکا، برنامه کسبوکار، پیشبینی جریان نقدی، برنامه مصرف منابع و تصویر روشنی از بازپرداخت یا بازده سرمایه ندارند.
در حالی که بانک و سرمایهگذار هر کدام از زاویه متفاوتی به ریسک نگاه میکنند و شرکت باید بتواند وضعیت خود را شفاف و مستند ارائه کند. پژوهشهای مربوط به تأمین مالی کارآفرینی در ایران نیز به عواملی مانند جریان نقدی ناکافی و عدم تقارن اطلاعاتی به عنوان بخشی از موانع دسترسی به منابع اشاره کردهاند.
سهمالدینی: آشنایی کارآفرینان با ابزارهای متنوع تأمین مالی بانکی
در ادامه این نشست، آقای سهمالدینی، معاون سرمایه انسانی بانک رفاه کارگران، با تکیه بر تجربیات مدیریتی و بانکی خود، به تشریح ظرفیتها و ابزارهای مختلف تأمین مالی در نظام بانکی پرداخت و بخشی از تجربیات مرتبط با تأمین مالی کارآفرینان و بنگاههای اقتصادی را با حاضران در میان گذاشت.
سهمالدینی با تأکید بر اینکه تأمین مالی بانکی صرفاً به دریافت تسهیلات معمول محدود نمیشود، به برخی از ابزارها و روشهای تأمین مالی بانکی اشاره کرد و درباره ظرفیت استفاده از ابزارهایی مانند برات الکترونیک، خرید دین و تسهیلات تبصرهای توضیح داد.
برات الکترونیک؛ تبدیل تعهدات تجاری به ابزار تأمین مالی
یکی از موضوعات مطرحشده در این بخش، برات الکترونیک بود.
سهمالدینی توضیح داد که ابزارهای الکترونیکی در معاملات تجاری میتوانند به بنگاهها کمک کنند تا از ظرفیت مطالبات و تعهدات تجاری خود برای مدیریت نقدینگی و تأمین مالی استفاده کنند.
وی با اشاره به ظرفیت برات الکترونیک، آن را یکی از ابزارهایی دانست که کارآفرینان و بنگاهها باید متناسب با شرایط فعالیت خود با آن آشنا باشند و صرفاً تأمین مالی را در قالب تسهیلات نقدی جستوجو نکنند.
خرید دین؛ استفاده از ظرفیت مطالبات بنگاه
موضوع خرید دین نیز از دیگر محورهای مطرحشده توسط معاون سرمایه انسانی بانک رفاه کارگران بود.
در این بخش، درباره امکان استفاده از مطالبات و اسناد تجاری بنگاهها برای تأمین نقدینگی صحبت شد و این موضوع مورد توجه قرار گرفت که در برخی شرایط، شرکتها میتوانند به جای انتظار برای سررسید مطالبات خود، از ظرفیت ابزارهای مالی مرتبط با مطالبات برای مدیریت سرمایه در گردش استفاده کنند.
این موضوع بهویژه برای کسبوکارهایی که فروش اعتباری دارند و بخشی از منابع آنها در قالب مطالبات از مشتریان و خریداران باقی میماند، از اهمیت ویژهای برخوردار است.
تسهیلات تبصرهای؛ ظرفیتی که باید شناخته شود
سهمالدینی همچنین درباره تسهیلات تبصرهای و ظرفیتهای قانونی موجود برای تأمین مالی بنگاهها و کسبوکارها توضیحاتی ارائه کرد.
وی تأکید کرد که کارآفرینان باید علاوه بر آشنایی با تسهیلات معمول بانکی، ظرفیتهای قانونی و برنامههای تأمین مالی موجود را نیز بشناسند و بررسی کنند که فعالیت و پروژه آنها با کدام یک از این ظرفیتها همخوانی دارد.
در این بخش همچنین بر اهمیت شناخت شرایط، الزامات، مدارک، نحوه درخواست و محدودیتهای هر ابزار مالی تأکید شد؛ چرا که انتخاب ابزار نامناسب میتواند هزینه تأمین مالی را افزایش داده یا فرآیند تأمین منابع را با مشکل مواجه کند.
تأمین مالی؛ انتخاب ابزار مناسب برای مسئله مناسب
یکی از نکات مهم مطرحشده در سخنان سهمالدینی این بود که هر ابزار مالی برای هر کسبوکاری مناسب نیست.
به بیان دیگر، ممکن است یک شرکت برای سرمایه در گردش به ابزارهایی مانند خرید دین یا برات الکترونیک نیاز داشته باشد، در حالی که یک پروژه توسعهای ممکن است به تسهیلات بلندمدت یا ساختار دیگری از تأمین مالی نیاز داشته باشد.
از این منظر، شناخت ابزارها و سپس انتخاب ابزار متناسب با نوع نیاز، دوره زمانی، جریان نقدی و توان بازپرداخت کسبوکار اهمیت ویژهای دارد.
این بخش از کارگاه در واقع مکمل سخنان امیرحسین اسدی بود؛ چراکه در بخش نخست، روشهای مختلف تأمین مالی از نگاه استراتژیک و مدیریتی شامل تهاتر، جذب سرمایهگذار، فروش سهام و انتخاب ساختار مناسب تأمین مالی بررسی شد و در ادامه، ظرفیتهای مشخصتر تأمین مالی بانکی از جمله تسهیلات، خرید دین، برات الکترونیک و تسهیلات تبصرهای مورد توجه قرار گرفت.
در نتیجه، حاضران با این نگاه مواجه شدند که برای تأمین مالی یک کسبوکار، ابتدا باید نیاز مالی را دقیق تعریف کرد، سپس ابزار مناسب را شناخت و در نهایت بر اساس هزینه، ریسک، زمان و شرایط کسبوکار، بهترین گزینه را انتخاب کرد.